


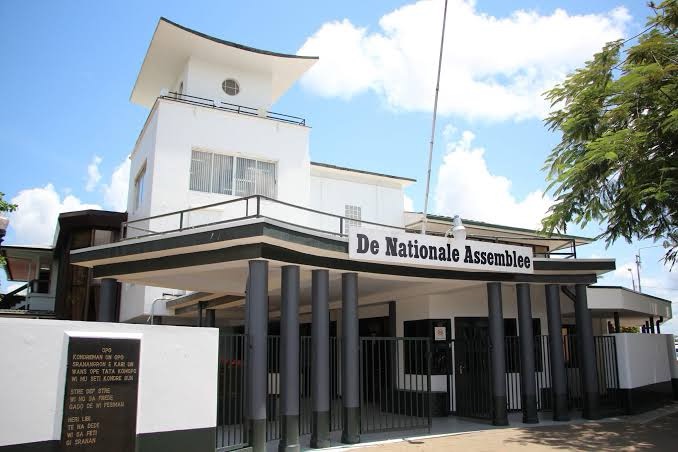
国会审议税收新法,刘静航议员吁税制改革兼顾效率与公平
【洵南中文网】
《国民议会讯》
近期,苏里南国会持续审议新版《征收法草案》与《费用法》,旨在取代沿用多年、早已滞后于时代的1869年旧版《征收法》,搭建适配数字化经济的现代化税收征管体系。国会苏里南国家党(NPS)议员刘静航在辩论中发表重要发言,在肯定税制现代化改革必要性的同时,直指新法多项制度漏洞与公平性缺陷,呼吁优化法案条款,平衡征管效率、法治原则与中小微群体切身权益。
刘静航议员表示,现代化、高效的税收征收体系是国家治理的重要支撑,完善税收制度、规范征管流程,是适配当下经济发展、保障国家财政运转的必要举措。但他着重强调,高效征税绝非税制改革的唯一目标,税收征管工作必须严格恪守宪法准则、坚守法律确定性,兼具人文关怀与公平底线。
发言中,议员重点剖析了新法存在的核心法治隐患。依据苏里南宪法第155条规定,税收负担、税率、免税细则及纳税人保障等核心规则,必须由法律明确界定,以此防范公权力任意行权、保障公民合法权益。但新法案拟将费用标准调整权限交由国家法令规定,大幅扩大授权立法空间,可能导致公民、企业的核心财务负担,绕过议会审议程序被单方面调整,违背税收法定基本原则。同时,宪法第117条对政府强制性行政行为有着严格规范,议员指出,议会不应在宪法明确要求立法确权的领域放弃监管责任。
针对税收争议处置机制,刘静航提出明确异议。新法规定,纳税人提出异议或上诉期间,税收征收行为不中止。他认可税收征管不宜被司法程序无限拖延,但坚决反对“先缴款、后维权”的不合理模式。该条款易让纳税人即便遭遇不当征税,也只能被动接受既定结果,彻底剥夺民众前置维权空间。他建议细化规则,对理由充分的费用争议、或即刻执行将造成极端损失的情形,赋予纳税人异议中止执行的权利。
新法“一刀切”的征管计费模式,是本次发言聚焦的民生与营商痛点。据介绍,法案统一了缴款期限、强制执行标准、征收费用规则,无差别适配个体商户、中小企业与大型跨国企业,未依据企业营业额、资产规模、员工数量、偿债能力设置差异化机制。刘静航分析,固定费率对大型企业影响微乎其微,但对支撑苏里南本土经济的中小微企业而言,小额税款叠加利息、征管费用、第三方费用后,债务会快速失控,极易引发企业倒闭、失业增加、经济非正规化加剧等连锁问题。
他指出,现行计费制度缺失量能课税原则,小额债务负担过重、大企业约束不足,难以适配本土经济结构。为此呼吁建立比例化计费+明确上限的收费体系,针对中小企业设置分级规则与宽松缴款期限,坚决杜绝以小微企业生存压力为代价,换取征管效率提升。他同时点明,该类差异化缺失问题普遍存在于本轮税法修订套餐及增值税法中,是阻碍中小微企业正规化、常态化发展的重要因素。
此外,议员还对新法董事责任条款与立法技术漏洞提出修正意见。他表示,法条应精准区分企业“恶意欠税”与“客观无力偿付”,严厉追责故意逃税的企业董事,同时善意包容经营困境下无过错的市场主体,避免权责界定模糊。同时,新法文本存在多处硬伤,包括法律版本引用错误、条款编号冲突、条文与立法说明内容相悖、条款空缺等问题,立法严谨性不足,最终将让民众承担法律不确定性风险。
结合全部问题,刘静航议员提出五项具体修订建议:将基础收费标准纳入法律条文、收紧行政授权;增设特殊情形下的征税中止机制;建立分级比例计费制度、严控中小企税费累积上限;细化董事责任界定标准;全面修正立法技术漏洞。
刘静航最后总结,国家依法征税的权力,对应着合法、适度、审慎行权的义务。税制现代化升级,应当追求高效与公正并存、刚性与适度兼顾。期待议会完善法案短板、补齐民生保障条款,出台一套贴合苏里南国情、契合法治精神、惠及全体市场主体的现代化税收制度。